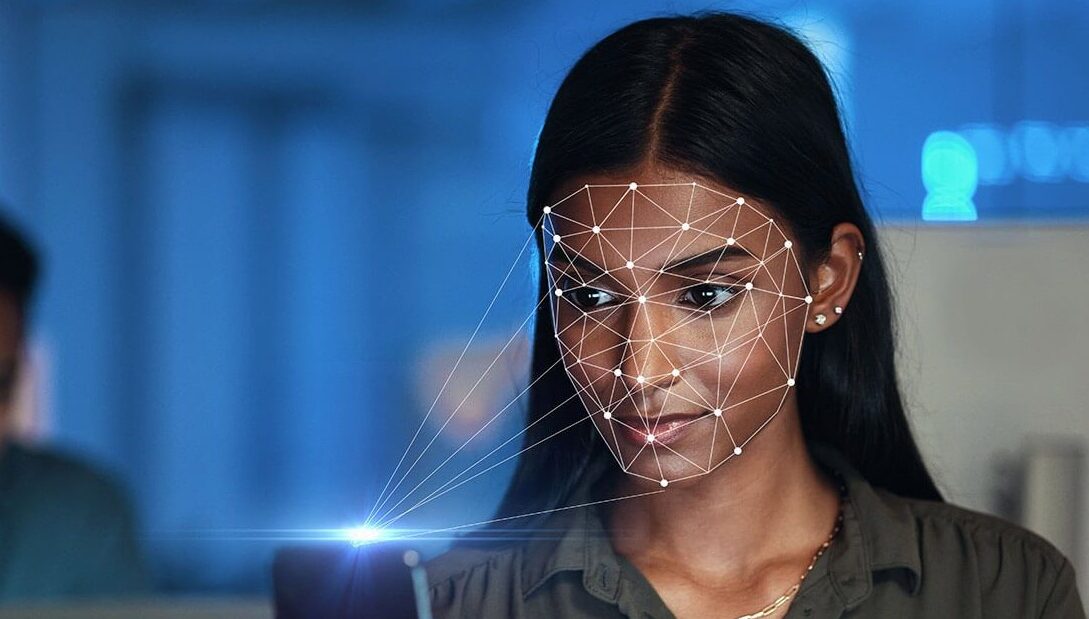
¿Te imaginas llegar a la sucursal de tu banco para hacer un trámite importante y que, en lugar de pedirte tu huella digital, el ejecutivo te pida mirar fijamente a una cámara? Esto ya no es el futuro ni ciencia ficción; será la nueva realidad del sistema financiero mexicano.
Recientemente, la Comisión Nacional Bancaria y de Valores (CNBV) modificó la Circular Única de Bancos (CUB) para incorporar expresamente la biometría facial como una alternativa para validar tu identidad en operaciones presenciales. Pero, ¿qué significa esto realmente para ti, para tu dinero y, sobre todo, para tus datos personales? Fabián Fabela, Senior Director de Product Marketing para Sovos Latinoamérica, te explica todo lo que tienes que saber.
El fundamento legal y los tiempos del reloj
Todo este cambio tiene nombre y apellido legal. La nueva reforma que modifica los artículos 51 Bis al 51 Bis 5 de la CUB y sustituye el Anexo 71, se publicó en el Diario Oficial de la Federación (DOF) en julio de 2026. A partir de ahí, los bancos contaron con un periodo de adecuación de 90 días hábiles para alinear sus sistemas, por lo que esto ya opera hoy.
El objetivo de las autoridades es otorgar mayor certeza regulatoria a los bancos, actualizar los requerimientos técnicos de captura y fortalecer la generación de evidencia ante posibles fraudes.
“Esta modificación a la CUB no debe verse solo como un trámite regulatorio, sino como la evolución necesaria para neutralizar la suplantación de identidad. La reforma exige generar evidencia auditable y una trazabilidad impecable en cada validación, lo que eleva drásticamente el nivel de certeza en las operaciones del usuario”, explica Fabián Fabela, Senior Director de Product Marketing en Sovos.
¿A quiénes les escanearán el rostro?
Un punto importante de esta regulación es que no aplica de forma pareja para cualquier usuario desde el día uno. La normativa indica que la validación biométrica obligatoria se concentrará ahora principalmente en las cuentas bancarias de niveles 3 y 4.
En México, las cuentas bancarias se dividen en 4 niveles. Las de Nivel 1 y 2 son básicas, pero las cuentas Nivel 3 permiten depósitos de más de 80,000 pesos mensuales, y las Nivel 4 no tienen límite máximo de depósitos.
“Al exigir mayores controles en las cuentas de niveles 3 y 4, la autoridad está poniendo un candado tecnológico de altísima seguridad precisamente donde hay mayor flujo de capital y riesgo para los usuarios”, detalla Fabela. Si alguien intenta hacerse pasar por otro para vaciar los fondos de una cuenta, ya no bastará con falsificar un plástico o una firma; tendrían que falsificar completamente el rostro.
Lo que tenemos que saber sobre la privacidad
Como cliente bancario, la regulación ampara a los usuarios de las siguientes formas:
- ¿El banco me va a obligar a usar mi rostro? No necesariamente. La reforma incorpora la biometría facial como una alternativa, pero no obliga a los bancos a reemplazar de tajo la huella dactilar. Será gradual.
- ¿De dónde saca el banco mis datos faciales? Las instituciones financieras tienen permiso de crear y utilizar sus propias bases de datos de biometría facial. Sin embargo, ese registro inicial debe ser validado rigurosamente contra una fuente oficial autorizada (como el INE).
- ¿El banco puede vender o compartir mi cara? Absolutamente NO. Como todo dato biométrico, debe manejarse con los más altos estándares y queda estrictamente prohibida su venta, transferencia, reutilización o intercambio con terceros.
Aunque esta reforma a la CUB está pensada para proteger las operaciones presenciales, la tendencia hacia la validación de identidad es omnicanal.
Es aquí donde el ecosistema de seguridad debe complementarse con soluciones tecnológicas avanzadas de firma digital. Un ejemplo es la solución firma electrónica Sovos Sign con FAD que traslada el rigor de la biometría y la prevención de fraudes al entorno digital, integrando firma electrónica por video grabado.
“Con este tipo de integraciones avanzadas, las instituciones financieras lograrán blindar sus contratos y transacciones contra los deepfakes y el fraude de nueva generación, garantizando la misma solidez probatoria tanto si estás frente al cajero en la sucursal, como si estás firmando un contrato desde tu teléfono celular”, aseguró Fabela.
“Que el banco “escanee tu cara” es un escudo tecnológico diseñado para proteger tu patrimonio. Con reglas claras y la tecnología adecuada, el sistema bancario da un paso hacia el futuro, asegurando que tú, y solo tú, tengas el control de tus finanzas”, concluye.